Ver categorias
Português
$
USD
Conecte-se à sua IA
Desenvolvedor de quant e engenheiro de backtest
Envie a sua regra: condição de indicador, um Pine script, uma ideia de EA MQL5, uma fórmula TDX/THS ou uma frase simples como 'comprar quando a MA de 5 dias cruza acima da MA de 20 dias com volume 1,5x a média'. Eu transformo em código que roda.
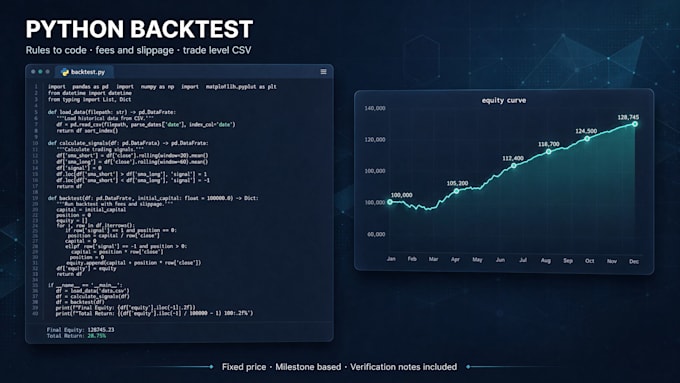
Básico (2 dias): uma regra convertida para Python. Você recebe um script .py executável, uma amostra de execução com seus dados e um README mostrando como rerodar. A lógica do sinal permanece idêntica à original.
Padrão (4 dias): uma estratégia completa criada e backtestada. Código da estratégia em Python, taxas e slippage realistas, um CSV por operação e um resumo de desempenho com os passos de verificação exatos para você conferir cada número.
Premium (10 dias): um framework de backtest reutilizável em torno das suas próprias regras - carregador de dados, motor de sinais, modelo de custo, README com walkthrough e um script de validação. Posso portar para Pine, MQL5 ou TDX/THS mediante solicitação.
O que eu preciso de você: a regra em suas próprias palavras, o formato dos seus dados (CSV, exportação de exchange ou API) e a plataforma onde você negocia.
O que eu não prometo: promessas de lucro e taxa de vitória garantida. Entrego código funcionando, mais o método de verificação. Preço fixo, entrega por marcos, revisões conforme descrito em cada pacote.

Plataforma:
TradingView
•
MT5
•
Personalizada
Tecnologia de desenvolvimento:
Python
•
Pinescript
•
MQL5