Ver categorias
Explorar
Fiverr Pro
Português
$
USD
Tradução automática
Você descreve as regras. Eu transformo elas em código Python funcionando e em um relatório de backtest que você pode reproduzir na sua máquina.
Passei anos montando estratégias em uma plataforma de corretora ao vivo - capital real, fills reais, não apenas notebooks. É por isso que meus relatórios mostram as premissas de fill e os métodos de ajuste que a maioria dos freelancers deixa de lado.
Eu trabalho com diferentes mercados. O mesmo código funciona para ações dos EUA, ETFs, spot de criptomoedas ou qualquer arquivo OHLCV que você enviar - apenas o custo e as configurações de liquidação mudam entre os mercados, não a estratégia.
O que você recebe:
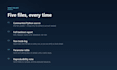
- Código-fonte Python comentado
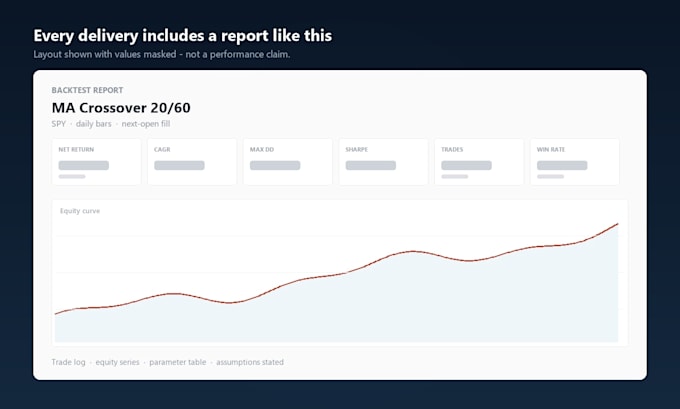
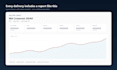
- Relatório completo de backtest: parâmetros, taxas, slippage, curva de patrimônio, drawdown, taxa de acerto
- Log bruto de trades exportado pela estrutura, não digitado manualmente
- Tabela de parâmetros: o que cada um faz, valor padrão, faixa útil
- Uma nota sobre como reexecutar e quais campos comparar
O que eu não faço:
- Não dou aconselhamento de investimento
- Não prometo lucro. Uma estratégia pode ser construída perfeitamente e ainda assim perder dinheiro
- Não forneço sinais nem sistemas prontos
Antes de você fazer o pedido, me envie suas regras de entrada, saída, dimensionamento e stop. Se algo estiver ambíguo, eu pergunto. Preço fixo, data fixa, sem surpresas por hora.
Quant Backtesting and Strategy Validation in Python
Idiomas
Tradução automática
Tradução automática
Você garante lucros?
Não. Eu implemento e testo o que você especifica; não prevejo resultados de mercado. Uma estratégia pode ser codificada perfeitamente e ainda perder dinheiro - isso é um resultado de mercado, não um erro de codificação. O que eu garanto: a lógica corresponde à sua especificação, e os números no meu relatório se repetem na sua máquina.
O que você precisa de mim para começar?
Quatro coisas: regras de entrada e saída, dimensionamento de posição e regras de stop, o mercado e o intervalo de datas para testar, e de onde vêm seus dados. Uma nota escrita já é suficiente - não precisa ser formal.
Quais plataformas e bibliotecas você usa?
Python: Pandas, numpy, matplotlib, backtrader, vectorbt. Também trabalho dentro de plataformas de corretoras que rodam Python - eu rodo minhas próprias estratégias em uma delas. Não trabalho com Pine Script (TradingView) nem MQL4/MQL5 (MetaTrader).
O que exatamente será entregue?
Código-fonte comentado, relatório completo de backtest (parâmetros, taxas, slippage, curva de patrimônio, drawdown, taxa de acerto), log bruto de trades exportado pela framework, tabela de parâmetros e uma breve nota sobre como reexecutá-lo.
Você pode conectá-lo ao meu corretor para negociação ao vivo?
Isso é um trabalho maior e separado: execução, tratamento de erros, rastreamento de posição e os modos de falha que só aparecem com dinheiro real. Me envie uma mensagem que eu coto separadamente. Não conecto negociação ao vivo a uma ordem de backtest.
Você vai manter minha estratégia privada?
Sim. Não reutilizo lógica do cliente, não publicizo e não comento projetos. Se você precisar de um NDA assinado antes de compartilhar detalhes, mande e eu assino antes de falarmos de detalhes.
Você trabalha apenas com mercados chineses?
Não. Minha experiência prática de negociação é com A-shares da China - liquidação T+1, contratos de 100 ações, limites diários de preço, imposto de selo em cada venda - mas o motor que entrego é agnóstico ao mercado. O mesmo código de estratégia funciona para ações dos EUA e ETFs, spot de criptomoedas ou qualquer arquivo OHLCV que você enviar. Os mercados diferem em seis configurações
Como eu sei que o backtest não é look-ahead ou overfitting?
Três checagens acompanham cada entrega. Um teste de truncamento executa a estratégia apenas nas primeiras N barras - sinais devem coincidir com a execução completa. Uma rodada buy-and-hold precisa reconciliar para ações x último fechamento mais caixa dentro de 1e-6. O log de trades carrega tanto a data do sinal quanto a data do preenchimento, para você poder comparar
Por que o pacote superior custa cinco vezes o inferior?
Questões diferentes, não quantias diferentes da mesma coisa. Backtest Only: ele funciona. Stress Audit: é sorte - 20+ rodadas de parâmetros, mapa de calor onde ele falha, custos dobrados. Validação: vai funcionar em dados não vistos - patrimônio fora da amostra, três mercados. Menos arquivos, não menos valor.
Minhas regras estão apenas meio formadas. Você ainda pode ajudar?
M often sim. Conte o que você tem e eu apontarei as lacunas. Se a lógica precisar de trabalho de design real em vez de tradução, eu digo antes de você pedir, em vez de cobrar por adivinhação.