Ver categorias
Português
$
USD
Conecte-se à sua IA
Engenheiro Quant
Varreduras de parâmetros encontram as configurações que melhor se ajustaram ao passado. Isso não é um bug no seu processo, é a definição de ajuste de curva, e é por isso que estratégias otimizadas deixam de funcionar.
O que você recebe
Busca por algoritmo genético nos seus parâmetros, avaliada em janelas walk-forward OUT-OF-SAMPLE, nunca com lucro in-sample
Restrições de risco dentro da função de fitness: máxima perda, exposição, mínimo de trades
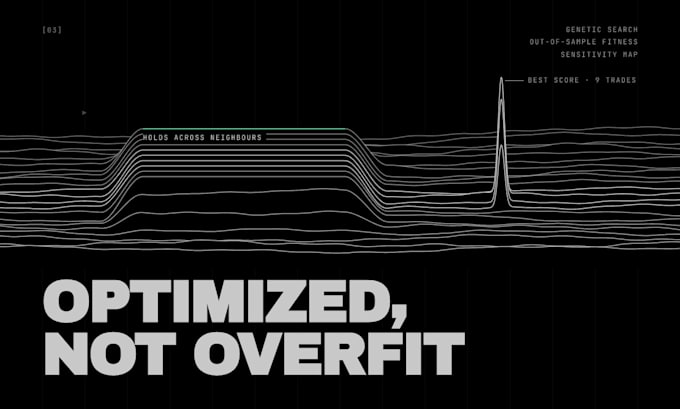
Mapa de sensibilidade ao redor do vencedor: uma plataforma plana é robusta, uma única célula brilhante é sorte
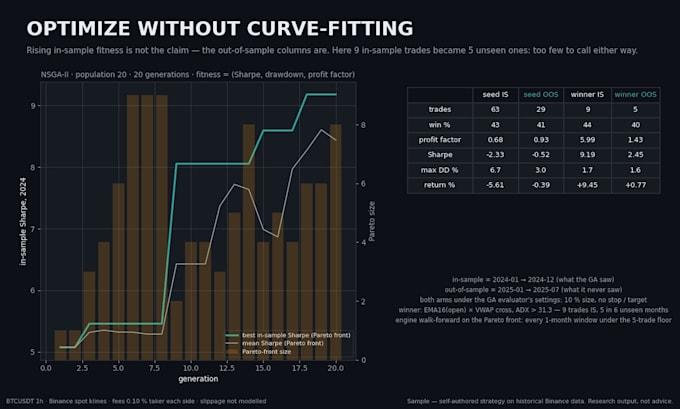
Tabela antes/depois com dados que a busca nunca viu, com a contagem de trades ao lado de cada métrica
Arquivo de estratégia atualizado no seu formato, relatório em PDF e os dados brutos da execução
Por que me escolher
Eu criei o Entropable, uma plataforma quântica com um otimizador de algoritmo genético DEAP, fitness walk-forward e um validador CPCV. Sua estratégia roda pelo mesmo motor.
Como funciona
1. Envie suas regras mais os parâmetros que deseja buscar, com uma faixa plausível
2. Eu confirmo a lógica codificada e os limites de risco antes de tudo rodar
3. Busca, validação, relatório e uma breve análise
Não incluído: escrever uma estratégia para você, trading ao vivo, conexões com exchanges.
Sem aconselhamento financeiro, sem sinais,

Plataforma:
TradingView
•
MT5
•
Binance
Tradução automática
E se o otimizador encontrar algo que só funcionou por sorte?
Então o relatório diz isso. Na execução de exemplo na minha galeria, o vencedor teve um Sharpe de 9,19 in-sample em nove trades — e nove trades não suportam esse número. A tabela antes/depois coloca a quantidade de trades ao lado de cada métrica exatamente por esse motivo. Um resultado que não posso defender é reportado como um.