Ver categorias
Português
$
USD
Conecte-se à sua IA
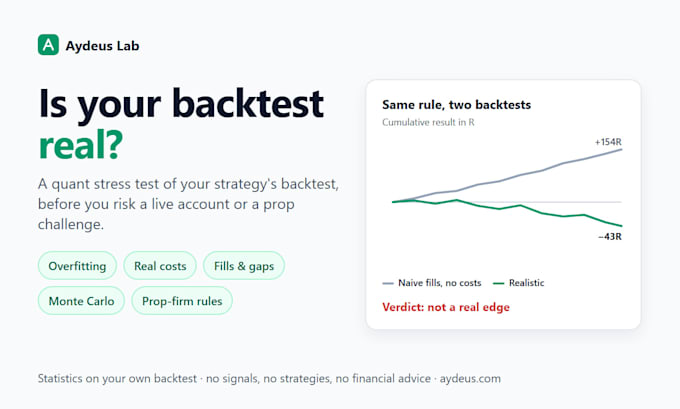
A maioria dos backtests que parecem ótimos falha ao vivo. Não por má sorte: por look-ahead, fusos horários errados, fills que ninguém conseguiu obter, custos ou simplesmente testar variantes demais.
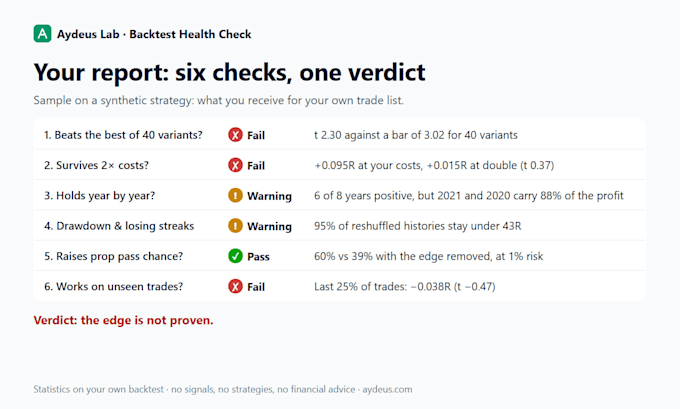
Eu verifico o seu backtest como um fundo de quant faria, usando o padrão de 12 portas publicado pela Aydeus Lab (aydeus.com/methodology), onde cada teste é público com seu código e resultados.
Você recebe um relatório claro: o que se sustenta, o que quebra e por quê.
Eu analiso as estatísticas do backtest que você fornecer. Não vendo estratégias de trading nem sinais e não dou aconselhamento financeiro.

Tradução automática
Você vai tornar minha estratégia lucrativa?
Não. Eu digo se o lucro no seu backtest é real. Otimizar parâmetros até o backtest parecer bom é exatamente isso que essa checagem pega.
Você precisa do meu código?
Básico precisa apenas da lista de trades. Standard e Premium precisam das regras por escrito (ou Pine Script, MQL5, Python).
Quais dados você usa?
Seu: o histórico do seu próprio broker, então o teste usa seus spreads reais. Para estratégias Nasdaq-100 eu também posso usar dados licenciados de futuros.
Você pode me dizer se vale a pena operar isso?
Não. O relatório aponta estatísticas; a decisão é sua.
E se der errado?
Então você economizou o custo de um desafio ou de uma conta real. O relatório mostra exatamente qual verificação falhou.