Ver categorias
Português
$
USD
Conecte-se à sua IA
Desenvolvedor Python para Screening e Backtesting de Ações China A
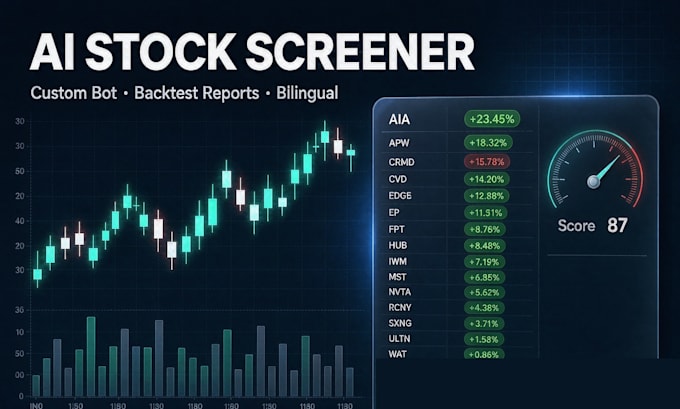
Desenvolvo ferramentas em Python personalizadas para screen de ações A da China, backtest e análise de dados financeiros. Você vai receber o código-fonte limpo, com documentação, para rodar nos seus próprios dados.
O que eu entrego
- Um script Python executável, que aplica suas regras de screening (fundamental e técnico)
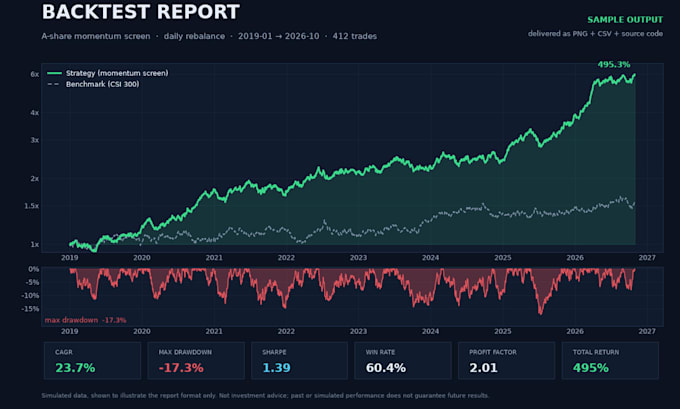
- Relatório de backtest, com taxa de vitória, drawdown máximo, índice de Sharpe e log de operações
- Comparação de demonstrações financeiras, gráficos e exportação em CSV
- Guia rápido de uso e outputs de exemplo
Como funciona
1. você compartilha seu universo de ações, regras de screening, intervalo de datas e fontes de dados
2. eu implemento e testo o script
3. você recebe o código-fonte, guia de uso e outputs de exemplo
Tecnologias: Python, Pandas, NumPy, matplotlib. Vou trabalhar com CSV ou Excel que você fornecer, ou com qualquer fonte de dados que você já tenha acesso.
Observação: isso é um serviço de ferramenta de dados e análise. Não faço trades, não dou aconselhamento de investimento e não garanto lucros. Não inclui robô de trading automático. Cada decisão de negociação é sua.
Escolha um pacote
Básico: um script de screening personalizado
Padrão: screening + relatório de backtest
Avançado: pacote completo, incluindo comparação financeira, gráficos, exportação em CSV e demonstração de workflow

Tradução automática
O que exatamente recebo na entrega?
Um projeto completo em Python, utilizável, não apenas conselho: o motor de criblagem com suas regras de entrada e saída, um módulo de backtest com curva de patrimônio, um relatório de métricas (CAGR, taxa de vitória, fator de lucro, max drawdown, Sharpe), um log linha-por-linha em CSV/Excel, e um README comentado. O código é seu e editável.
Quais mercados e fontes de dados funcionam?
Ações A (Shanghai e Shenzhen), Hong Kong, ações dos EUA, pares de criptomoedas. Dados em: seu próprio CSV/Excel, Tushare, AKShare, BaoStock, yfinance ou uma API de corretora. Construído em Pandas e NumPy, então um novo feed é só um arquivo de adaptador curto, não uma reescrita. Escrevo o loader com base nos dados que você realmente possui.
Você codifica minhas regras de criblagem personalizadas?
Sim, esse é o produto. Diga as condições em linguagem simples: preço acima do MA60, volume duas vezes a média dos 20 dias, RSI 30-70, um breakout de 5 dias, filtros de market cap ou float. Eu implemento exatamente e faço backtest no seu período, para você ver a vantagem em números antes de arriscar dinheiro.
E se meus dados estiverem bagunçados ou eu não tiver código?
Essa é a rotina de começo. Envie uma exportação, uma watchlist ou apenas a sua ideia. Eu escolho uma fonte de dados gratuita para o seu mercado, escrevo a camada de limpeza, gero handling de suspensões e barras ausentes, e entrego um runner de um comando com saída de exemplo que você pode verificar. Você precisa apenas de Python e pip.