Quer saber se a sua estratégia de negociação tem uma vantagem real antes de arriscar capital?
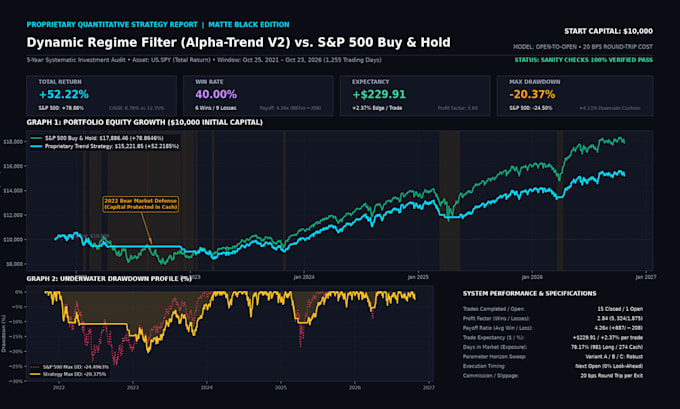
Eu programo e backteste sua estratégia em Python usando dados históricos de mercado limpos para verificar seu desempenho verdadeiro.
Entregáveis por Pacote:
Relatório Central (Básico+): gráfico de curva de patrimônio, lucro líquido, taxa de vitória, fator de lucro, drawdown máximo e log completo de operações em CSV.
Adicionais Standard: teste multi-mercado (até 3 ativos), modelagem realista de taxas de corretora e slippage, lógica personalizada de SL/TP (trailling, ATR).
Adicionais Premium: otimização completa de parâmetros, checagens de overfitting/bias de look-ahead e auditoria de risco escrita.
Pacotes:
Básico (US$30): 1-2 regras, 1 mercado, parâmetros fixos.
Padrão (US$100): 3-5 regras, até 3 mercados, modelagem de taxas e slippage.
Premium (US$300): lógica personalizada, multi-timeframe, otimização completa de parâmetros e auditoria.
"Uma rodada de pequenos ajustes está incluída; regras alteradas ou mercados contam como uma nova ordem."
Dados Incluídos:
Dados históricos gratuitos para Ações, ETFs, Cripto e Forex (Diário/Horário). Dados de tick ou fluxo de ordens podem ser fornecidos por você ou cotados separadamente.
Por favor, me envie suas regras antes de fazer o pedido para que eu possa confirmar o escopo!
(Somente testes quantitativos. Não é aconselhamento financeiro.)