Ver categorias
Explorar
Fiverr Pro
Português
$
USD
Automação em Python, backtesting de estratégias quantitativas e pipelines de dados
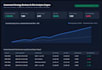
Pare de adivinhar se suas regras de trading funcionam. Eu vou criar um motor de backtesting rápido, preciso e reproduzível em Python (Pandas/NumPy) para testar sua estratégia exata com dados históricos, sem viés de look-ahead.
O QUE VOCÊ RECEBERÁ:
POR QUE TRABALHAR COMIGO?
A maioria dos backtests falha em mercados ao vivo porque ignoram a fricção de execução ou regimes de volatilidade. Eu crio pipelines limpos e vetorizados que revelam sua verdadeira vantagem estatística.
Envie uma mensagem com as regras da sua estratégia antes de fazer o pedido para que possamos escolher o pacote certo!

Plataforma:
TradingView
•
Personalizada
•
Binance
Tecnologia de desenvolvimento:
Python
•
Pinescript
•
Node.js
Tradução automática
Preciso fornecer meus próprios dados históricos em CSV?
Se você tiver seus próprios dados em CSV (por exemplo, intraday ou diário OHLCV), pode anexá-los. Caso contrário, me informe seu ticker/mercado e posso orientar você na obtenção de dados históricos padrão.
Você consegue testar filtros de volatilidade ou regras de horário?
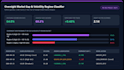
Sim! Posso incluir gates de volatilidade VIX/ATR, limites de sessões intraday, stops móveis e filtros de calendário/dia de vencimento.


